Quando pede um crédito à habitação, é quase certo que o banco lhe proponha, logo na mesma reunião, o seguro de vida e o seguro multirriscos. É prático e fica tudo tratado no mesmo sítio. Mas será a melhor opção para si? Neste artigo, explicamos o que ganha quando escolhe um mediador de seguros, que diferenças deve comparar e que perguntas deve fazer antes de assinar.
Seguro no banco: porque é tão comum
O banco tem uma vantagem de partida: é o primeiro a saber que vai comprar casa. Com o crédito em cima da mesa, a proposta de seguro chega no momento em que a sua atenção está noutro lado, a aprovação do empréstimo.
Esta conveniência tem valor. Mas também pode levar a aceitar a primeira proposta sem comparar alternativas. E, como lembrou Nuno Santos, diretor-geral da corretora de seguros Diagonal, no Fórum Nacional de Seguros, muitas vezes as propostas feitas no balcão do banco limitam-se ao essencial:
“A proposta que o banco faz é para vender.”
No caso do seguro de vida, isso pode significar uma apólice que cobre a morte e a invalidez absoluta e definitiva (IAD), e pouco mais.
5 vantagens de ter um mediador de seguros
1. Compara propostas de várias seguradoras
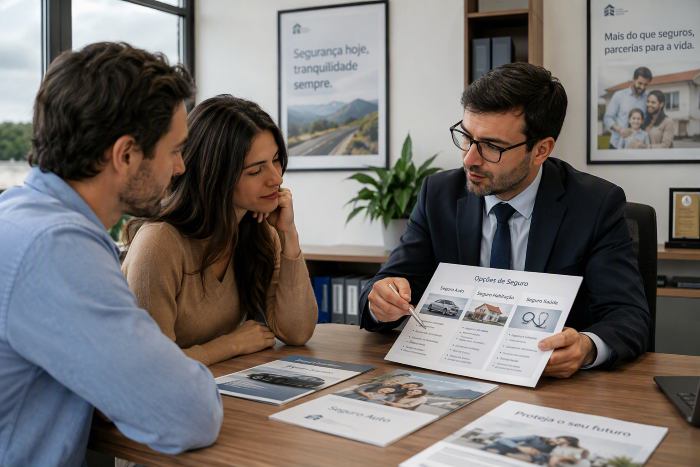
O banco apresenta-lhe, em regra, o seguro da seguradora com que trabalha. Um mediador de seguros pode analisar propostas de várias seguradoras e comparar não só o preço, mas também coberturas, exclusões, franquias e capitais seguros. Assim, escolhe com conhecimento de causa.
2. Coberturas completas, e não apenas um preço baixo
O seguro mais barato nem sempre é o que protege melhor. Muitas vezes, com uma diferença de preço pequena, é possível ter uma cobertura bem mais ampla.
Nuno Santos deu um exemplo pessoal: o pai tinha um seguro automóvel feito através do banco, a um preço que parecia imbatível. Só quando trocou de carro se percebeu que o seguro “tinha tudo, mas não tinha nada”: cobria apenas a responsabilidade civil e a assistência em viagem, sem quebra isolada de vidros nem outras coberturas relevantes.
3. Apoio quando tem um sinistro
É no momento de um acidente, de uma inundação ou de uma doença que um seguro é posto à prova. Um mediador conhece os processos, ajuda a reunir a documentação e acompanha o caso junto da seguradora. Em vez de ficar sozinho ao telefone, tem alguém do seu lado.
4. Aconselhamento à medida da sua realidade
Um bom mediador olha para as suas necessidades, para o seu orçamento e para os riscos que realmente corre. Para uma família, um trabalhador independente ou uma pequena empresa, a proteção adequada não é a mesma. E explica tudo sem “segurês”, para que saiba exatamente o que está a contratar.
5. Uma relação de confiança ao longo do tempo
A vida muda: a família cresce, muda de carro, abre um negócio. Um mediador acompanha essas mudanças e ajusta os seus seguros quando é preciso, em vez de os deixar esquecidos numa gaveta até ao dia em que são necessários.
Seguro de vida no crédito habitação: tem liberdade de escolha
O banco pode exigir um seguro de vida como condição do crédito e definir os requisitos mínimos que esse seguro deve cumprir. Mas não o pode obrigar a contratá-lo na seguradora que propõe. Pode escolher outra seguradora, desde que a apólice cumpra as condições exigidas.
Há, no entanto, um ponto a ter em conta: muitos bancos oferecem um spread mais baixo a quem contrata os seguros com eles. Por isso, a comparação certa não é só entre prémios de seguro, mas entre o custo total de cada opção ao longo do empréstimo. Um mediador pode ajudá-lo a fazer essas contas.
Se já tem o seguro no banco e quer mudar, planeie a transição: normalmente o banco só aceita anular a apólice antiga quando a nova já está emitida. Com acompanhamento, evita ficar sem proteção ou a pagar dois seguros durante demasiado tempo.
Antes de assinar, faça estas perguntas
- O que está realmente coberto? Veja coberturas e exclusões, não apenas o prémio.
- Que alternativas existem? A proposta do banco não é necessariamente a única.
- Quanto custa cada opção no total? Some o prémio do seguro e o impacto no spread.
- Quem me ajuda se tiver um sinistro? Saiba quem será o seu interlocutor.
O que dizem os números
Segundo dados referidos por Nuno Santos no Fórum Nacional de Seguros, nos seguros não-vida a mediação tradicional vale cerca de seis vezes mais do que a bancassurance, e só nos multirriscos existe algum equilíbrio. Nos seguros de vida o cenário inverte-se: os bancos têm mais de 60% do mercado e a mediação mais de 30%. Ou seja, é precisamente nos seguros associados ao crédito que vale mais a pena comparar.
Não. O banco pode exigir um seguro de vida e definir requisitos mínimos, mas pode contratá-lo noutra seguradora. Confirme apenas se isso altera as condições do spread.
Em regra, a remuneração do mediador está incluída no prémio que paga à seguradora, pelo que não costuma haver um custo adicional pelo aconselhamento. Ainda assim, pergunte sempre como funciona antes de avançar.
Sim. Verifique as condições do seu contrato de crédito e coordene a mudança para que a nova apólice esteja emitida antes de anular a antiga.
São coberturas de invalidez frequentes nos seguros de vida. A IAD (Invalidez Absoluta e Definitiva) aplica-se a situações de incapacidade total que exigem apoio de terceiros. A ITP (Invalidez Total e Permanente) é mais abrangente e costuma ser acionada a partir de um determinado grau de incapacidade, por exemplo 60% ou 66%. Vale a pena saber qual das duas está incluída no seu seguro.
Conclusão: compare antes de decidir
O seguro feito no banco é cómodo, mas a comodidade não deve substituir a comparação. Com um mediador de seguros, ganha acesso a mais alternativas, coberturas ajustadas às suas necessidades e apoio quando mais precisa. Antes de olhar para o preço, veja a proteção.
Vai comprar casa ou quer rever os seus seguros? Fale connosco: comparamos as alternativas e explicamos-lhe as diferenças, sem compromisso.
Este artigo tem por base a talk “Bancassurance vs. Mediação Tradicional: a guerra pela retenção de clientes”, com Nuno Santos, no Fórum Nacional de Seguros. Veja a entrevista completa no ECO.